
Veckobrev v.39 – Stigande räntor, Riksbanken och statsskulder skapar oro
Veckan började relativt starkt men stigande oljepris och amerikanska räntor fick riskaptiten att avta från mitten av veckan. Världsindex orkade trots allt hålla sig kvar på plus och stängde svagt upp på +0,4%.
Veckans Bolag – BioGaia små bakterier – stora möjligheter
BioGaia kombinerar en global position inom probiotika, alltså goda bakterier ungefär som Pro Viva med den skillnaden att Biogaias produkter har genomgått normala läkemedelstester med signifikanta resultat, vilket inte Probis produkter, som exempelvis ProViva har gjort. Bolaget har hög lönsamhet och en stark balansräkning. Samtidigt har aktien pressats trots fortsatt tillväxt och förbättrade marginaler. Vi tycker att utvecklingen gör bolaget intressant inför höstens rapport, när marknaden vill se om den starkare resultatutvecklingen från de senaste kvartalen håller i sig.
Bolaget grundades 1990 av Peter Rothschild och Jan Annwall. Utgångspunkten var ett intresse för nyttiga bakterier, som utvecklades till en verksamhet med försäljning i över 100 marknader. Kärnan är probiotika, levande mikroorganismer som i rätt mängd kan ge hälsofördelar. BioGaias produkter bygger framför allt på olika stammar av bakterien L. reuteri.
Protectis, med bland annat magdroppar för spädbarn, är den viktigaste produktfamiljen. Därutöver finns Gastrus inom maghälsa och Prodentis inom munhälsa. Vi ser den kliniska dokumentationen, varumärket och relationerna till vårdpersonal som viktiga konkurrensfördelar på en marknad med många kosttillskottsaktörer. Vuxenprodukterna breddar dessutom affären och minskar på sikt beroendet av barnsegmentet.
En viktig förändring i år är att BioGaia tar större kontroll över försäljningen genom egna distributionsbolag i Europa. Under 2025 tillkom Frankrike och Nederländerna, följt av Tyskland och Österrike under inledningen av 2026. Kombinationen av apotek, e-handel och marknadsföring mot både konsumenter och vårdpersonal skapar fler försäljningsvägar. Egen distribution ger möjlighet att behålla mer av försäljningsvärdet, men kräver samtidigt vissa investeringar i organisation och marknadsföring.
Andra kvartalet var mycket starkt. Omsättningen steg 9 % till 441 Mkr, medan tillväxten exklusive valuta var 12 %. Det rapporterade rörelseresultatet ökade 22 % till 132 Mkr, motsvarande 30 % marginal. Justerat för en engångskostnad var marginalen 33 %, mot 27 % året före. Vuxenprodukterna växte 23 % exklusive valuta. Europa och Amerika utvecklades starkt, medan Asien tyngdes av lägre försäljning i Kina och Sydkorea.
Aktien har fallit omkring 20 % sedan den fina Q2-rapporten och värderas till cirka 17 gånger prognostiserat rörelseresultat, mot sektorns 18,5 gånger. Nu blir det avgörande om BioGaia kan förena tvåsiffrig tillväxt med uthålligt höga marginaler.
Balansräkningen ger handlingsutrymme. Vid halvårsskiftet uppgick kassan till 446 Mkr efter utdelningar på 405 Mkr. Första halvårets operativa kassaflöde var 121 Mkr, men under Q2 band rörelsekapital lite mer pengar i investeringarna i den Europeiska försäljningsorganisationen och kassaflödet försvagades en aning.
Vi ser fram emot att fortsätta att följa bolaget för fondernas räkning.
Veckans Händelse – Stigande räntor, Riksbanken och statsskulder skapar oro
Efter Feds räntehöjning, som vi skrev om förra veckan, sjönk de amerikanska långräntorna något. Vi tolkade det som att marknaden välkomnade en tydligare inflationsbekämpning. Lättnaden blev dock kortvarig. Under torsdagen nådde 30-årsräntan 5,49 %, den högsta nivån sedan 2004, se graf nedan.
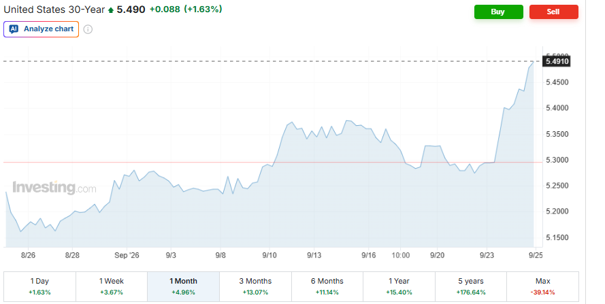
Bakom uppgången ligger åter stigande oljepriser och stark amerikansk konjunkturstatistik i septembers preliminära inköpschefsindex. Det sammanvägda indexet steg från 56,0 till 58,4, den högsta nivån på drygt fem år. Både tjänstesektorn och industrin stärktes, orderingången ökade och företagen anställde i snabbare takt än väntat. Samtidigt steg kostnaderna för bland annat bränsle, transporter och löner. Kombinationen av stark efterfrågan och tilltagande kostnadstryck talar emot att inflationen ska falla tillbaka av sig själv i närtid vilket ökar förväntningarna på ytterligare Fedhöjningar.
Samtidigt behövde marknaden absorbera stora obligationsvolymer. På utbudssidan behövde USA finansiera både löpande budgetunderskott och lån som förföll. Under onsdagen såldes femåriga statsobligationer för 70 miljarder USD till en ränta på 5,03%, högre än marknaden hade räknat med inför auktionen vilket är ett tecken på svagare efterfrågan. Även den privata sektorn konkurrerar, som bekant, om pengarna då exempelvis SoftBank samtidigt planerade att låna över 11 miljarder USD på obligationsmarknaden för sin investering i OpenAI.
Centralbanken kan på sikt stärka förtroendet för inflationsmålet, samtidigt som marknaden räknar med högre styrräntor under längre tid och kräver större ersättning för att binda kapital i långa obligationer. En enstaka höjning undanröjer varken energioron eller de stora budgetunderskotten. För börsen innebär det att trycket på värderingarna åter ökar, även om starka företagsvinster fortsatt kan ge stöd.
IMF varnade också i veckan och sätter fingret på en av de viktigaste riskerna för finansmarknaderna i form av stora statsskulder som blir betydligt svårare att hantera när räntorna förblir höga. Enligt IMF väntas den globala offentliga skulden nå omkring 100 % av världens BNP 2029, jämfört med knappt 94 % 2025. IMF efterlyser nu kraftfullare åtgärder för att minska budgetunderskotten, med särskilt fokus på USA och Kina.
Det finns ingen magisk gräns där en skuldkvot på 100 % utlöser en kris. Avgörande är bland annat ekonomins tillväxt, kostnaden för upplåningen och investerarnas förtroende för finanspolitiken. Men kombinationen av stora underskott och stigande ränteutgifter innebär att en växande del av skatteintäkterna går till att betala räntekostnaderna för tidigare upplåning. Utrymmet för investeringar, välfärd och stöd vid nästa lågkonjunktur krymper därmed.
Problemet förstärks när gamla lån med låg ränta successivt förfaller, som vi såg i USA i veckan, och ersätts med dyrare finansiering. Genomslaget kommer succesivt framgent, vilket innebär att räntebördan kan fortsätta stiga även om marknadsräntorna slutar att öka. Samtidigt behöver staterna finansiera nya underskott så länge budgeten inte är i balans. Om investerarna kräver högre avkastning för att absorbera obligationsutbudet och dessutom önskar en högre riskpremie stiger räntorna och framtida finansiering blir ännu dyrare.
För marknaden skapar detta en besvärlig avvägning. Centralbankerna behöver försvara inflationsmålen, men högre styrräntor kan samtidigt öka belastningen på statsfinanserna. En trovärdig inflationsbekämpning kan visserligen hålla tillbaka långräntorna genom att minska inflationsoron. Den kan däremot inte ersätta en trovärdig budgetpolitik. Det ansvaret ligger hos regeringarna och många, inklusive USAQ behöver navigera mot balans.
Vi ser därför statsskulderna som en möjlig källa till återkommande marknadsoro, snarare än som en prognos om en omedelbar skuldkris. För aktier borde kopplingen vara tydlig då högre långräntor höjer avkastningskraven och kan pressa värderingarna även när bolagens vinster utvecklas väl. Företag med stora refinansieringsbehov blir särskilt känsliga, medan dyrare kapital också ställer högre krav på avkastningen från omfattande investeringar, inklusive inom AI. Det senare är dock ingenting vi har sett speciellt mycket av på börserna, som hittills håller sig förvånansvärt stabila.
Riksbanken lämnade på torsdagen styrräntan oförändrad på 1,75 %, men signalerade tydligare att höjningar närmade sig. Räntebanan justerades upp till i genomsnitt 2,3 % under 2027, från tidigare 1,9 %. Bakgrunden var en starkare svensk konjunktur, fortsatta utbudsstörningar och ökade inflationsrisker från högre energipriser och en svagare krona.
Erik Thedéen förstärkte det hökaktiga budskapet: om utsikterna stod sig skulle räntan höjas redan i år. Han betonade särskilt att kronförsvagningen väntades ge inflationsimpulser under 2027. Riksbanken öppnade dessutom för snabbare höjningar om prisuppgången blev mer bestående. Vi tolkar beskedet som att tröskeln för åtstramning har sänkts, trots att den uppmätta inflationen fortfarande hålls nere av tillfälliga finanspolitiska åtgärder. Kronan stärktes initialt ett par ören mot både euron och dollarn men tappade senare igen när dollarn åter stärktes internationellt. För att förutspå Thedéens nästa drag är naturligtvis inflationen viktig men även kronans rörelse bör man hålla ett extra öga på. Svagare krona får Thedén att oroa sig för importerad inflation.
Svenska räntor steg dock efter beskedet, där den uppjusterade räntebanan beskrevs som något högre än väntat.
Veckans Spaning – Muse tågar in med buller och bång!
Metas lansering av AI-agent Muse i veckan kan bli en viktig händelserna på börsen under de närmaste veckorna. Olika kursreaktioner visar att investerarna redan försöker identifiera vilka affärsmodeller som stärks och försvagas när AI börjar utföra ganska avancerade uppgifter åt konsumenterna samt vilka bolagsintäkter som hotas när det blir enklare att jämföra, förhandla och byta leverantör.
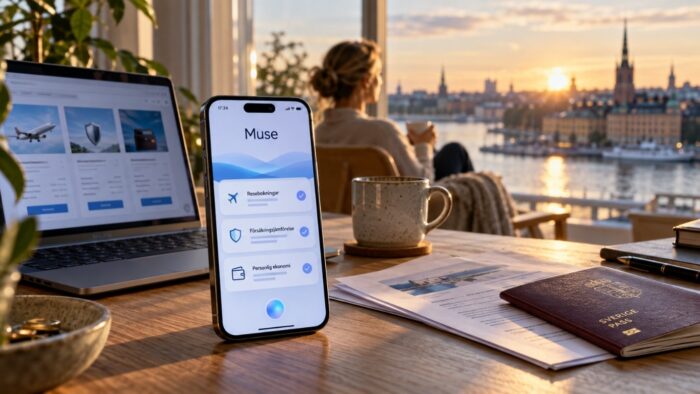
Muse är en personlig digital assistent som kan arbeta vidare med ett uppdrag även när användaren stänger appen. Enligt Meta kan den bland annat boka resor, fylla i formulär, förbereda inköp och hantera e-post. Användaren kommunicerar genom en separat app eller WhatsApp och bestämmer vilka tjänster agenten får tillgång till. Lanseringen omfattar initialt USA, med grundfunktioner utan kostnad och abonnemang för mer omfattande användning. Svenska användare ska därför ännu inte räkna med samma tillgång eller lokala integrationer.
Tekniskt kombinerar Muse en AI-modell med minne, programverktyg och en egen virtuell dator i molnet. Där finns en webbläsare som agenten kan använda för att navigera mellan webbplatser och genomföra arbetsmoment. Den kan också skriva kod och skapa exempelvis dokument, webbsidor och sammanställningar. Ett större uppdrag bryts ned i mindre steg som agenten arbetar igenom och följer upp. Meta framhåller även schemalagt arbete och bevakning av nya händelser som arbetsuppgifter för Muse.
Ett praktiskt exempel skulle kunna vara: ”Planera en weekend för familjen inom den här budgeten, jämför resor och hotell och visa mig ett färdigt bokningsförslag.”
Ett annat exempel är att samla abonnemang, identifiera onödiga kostnader och förbereda kontakter med leverantörerna. För en småföretagare kan nyttan ligga i att sammanställa offerter, förbereda kundsvar eller bevaka leveranser.
Det avancerade ligger framför allt i uthålligheten och förmågan att samordna flera verktyg. Meta har byggt in en separat kontrollfunktion, Sentinel, som granskar åtgärder och begär användarens godkännande när det behövs. Agentens åtkomst till lösenord och betalningsuppgifter är också begränsad genom särskilda tekniska skydd.
För finanssektorn är den stora frågan vad som händer när kunderna får hjälp att löpande granska sina villkor. En agent skulle exempelvis kunna upptäcka att pengar ligger på ett konto med låg ränta, jämföra alternativ och förbereda en flytt. Här ligger en viktig förklaring till oron kring Charles Schwab, LPL Financial, Raymond James och Ameriprise, som föll mellan 3,5 och 7,5 % under tisdagen i samband med lanseringen. Även svenska Avanza och Nordnet har gått dåligt i veckan. Marknaden prissätter nu risken för billigare rådgivning och mer aktiva kunder. Det är däremot för tidigt att dra slutsatsen att Muse redan kan ersätta kvalificerad rådgivning eller självständigt sköta skatteplanering. En bransch som därmed också potentiellt utsätts är försäkringsbranschen med kunder som sällan byter bolag och kanske tycker att villkoren är svårgenomträngliga. Således föll även försäkringsbolagen Allstate, Progressive, Travelers och Hartford i veckan.
På vinnarsidan har marknaden lyft fram kommunikationsbolag som Sinch, Twilio och Bandwidth. Tanken är att fler agenter skapar fler kontakter med företag via frågor, bokningar, bekräftelser och identifieringar. Sinch har redan lanserat verktyg som hjälper utvecklare och AI-assistenter att använda bolagets kommunikationstjänster.
Betalnings- och handelsinfrastruktur är en annan möjlig vinnare. Muse lanserades med betalningar via Stripes Link och med Shop Pay som aviserad integration. Vår tolkning är att aktörer som Shopify kan behålla en viktig roll även när konsumenten börjar köpet av en vara eller tjänst hos en AI-agent. Däremot kan prisjämförelsesajter, enklare förmedlingstjänster och företag som tjänar på kundernas ovilja att byta leverantör möta hårdare konkurrens.
För Meta är möjligheten att bli den ”go to” tjänst som konsumenten anlitar innan ett köp eller beslut fattas. Det kan ge nya abonnemangsintäkter och en starkare position inom digital handel. Samtidigt kostar en 24/7 arbetande agent pengar att driva. Den kommersiella framgången måste därför bedömas utifrån återkommande användning, betalningsvilja och kostnad per utfört uppdrag.
Vi ser Muse som ytterligare ett steg mot en ekonomi där konsumentens tid och passivitet blir svårare att tjäna pengar på. De mest intressanta vinnarna kan bli företag som erbjuder konkurrenskraftiga produkter och den infrastruktur som agenterna behöver. De mest utsatta är verksamheter där lönsamheten förutsätter att kunden sällan jämför alternativen.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Meta, Sinch och Qualcomm som alla är upp 10 till 17 procent.
I Småbolagsfonden hittar vi vinnarna bland Sinch, SHT och Integrum som alla är upp 6 till 13 procent.
Räntespaning – Långräntorna fortsätter upp
Veckan har präglats av räntebesked från både Riksbanken och Norges centralbank, samtidigt som långräntorna har fortsatt upp globalt. Riksbanken lämnade som väntat styrräntan oförändrad på 1,75 procent och beslutet var enhälligt. Signalerna var dock att vi närmar oss en räntehöjning och att en sådan sannolikt kan komma före årsskiftet. Marknaden prisar nu in en höjning i november med närmare 90 procents sannolikhet.
Även Norges centralbank lämnade räntebesked under veckan och höjde styrräntan med 25 baspunkter till 4,50 procent i syfte att dämpa det fortsatt höga inflationstrycket. Kärninflationen uppgick i augusti till 3,0 procent och centralbanken signalerar att ytterligare räntehöjningar kan komma.
I Sverige var den tvååriga statsobligationsräntan i stort sett oförändrad under veckan, samtidigt som den tioåriga räntan steg från 3,19 procent till omkring 3,24 procent. I USA var uppgången tydligare, framför allt på längre löptider. Den tioåriga statsobligationsräntan steg från 4,99 procent till omkring 5,17 procent, medan den 30-åriga räntan steg från 5,33 procent till 5,46 procent.
De stigande räntorna har även satt viss press på kreditmarknaden. De europeiska kreditspreadarna inom Investment Grade ökade med 5,4 baspunkter under veckan, medan motsvarande spreadar inom High Yield ökade med 28,1 baspunkter.
Även om räntorna stiger för tillfället fortsätter den ekonomiska utvecklingen i Sverige och Europa att gå åt rätt håll. Riksbanken höjde sin prognos för svensk BNP-tillväxt 2026 till 2,8 procent, från tidigare 2,2 procent. Samtidigt steg det sammanvägda PMI-indexet för tillverknings- och tjänstesektorn i euroområdet till 53,1 i september, från 52,0 föregående månad. Uppgången drevs främst av tjänstesektorn, där index steg från 51,6 till 53,0, medan motsvarande index för tillverkningsindustrin uppgick till 52,7.
Aktiviteten på primärmarknaden har varit något lägre under veckan. Trots ett antal emissioner har vi inte deltagit i någon nyemission för fondernas räkning.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.38 – Fed höjer räntan
 Noah Magnusson
 Veckobrev
 v.37 – Räntor i fokus
Noah Magnusson Veckobrev
 v.36 – Kevin Warsh rätar ut marknadens frågetecken
Noah Magnusson