Veckobrev v.45 – Trump förlorar en stor del av sin politiska handlingsfrihet
Veckan inleddes avvaktande inför tisdagens amerikanska mellanårsval. När det stod klart att demokraterna vunnit majoritet i både senaten och representanthuset reagerade börserna initialt positivt. Marknaden välkomnade minskad politisk osäkerhet och möjligheten att kongressen nu kan begränsa Trumps handlingsutrymme. S&P 500 steg hela 1,6 procent under onsdagen.
Glädjen blev dock kortvarig. Under torsdagen återkom oron kring AI-investeringarna med full kraft. Farhågor om hårdare reglering och begränsningar av nya datacenter, tillsammans med fortsatt osäkerhet kring de enorma investeringarnas lönsamhet, utlöste en kraftig utförsäljning. Nasdaq föll hela 5,5 procent och S&P 500 tappade 4,4 procent, den största dagsnedgången sedan tulloron våren 2025.
Världsindex är efter allt stök -0,9 procent under veckan.
En förklaring till torsdagens kraftiga börsfall fick vi från Goldman Sachs aktiehandelsavdelning. Enligt dem hade många institutionella investerare minskat sina risker kraftigt inför mellanårsvalet, men överraskades av onsdagens starka börsuppgång och lockades tillbaka in i marknaden. Redan på torsdagen började dock hedgefonder sälja av delar av de positioner som de precis hade köpt, inte minst inom AI och bland de stora molnleverantörerna, så kallade hyperscalers.
Goldman konstaterade samtidigt att de långsiktiga institutionella investerarna stod vid sidlinjen och att få köpare var beredda att fånga upp kursfallen. Även privatspararna uppgavs vara nettosäljare för andra dagen i rad. Banken noterade dessutom exceptionellt stora handelsvolymer i de breda börshandlade fonderna, där omsättningen i S&P 500-ETF:en Spyder låg hela 160 procent över det normala och i halvledarfonden SMH 150 procent över snittet.
Goldman Sachs tolkning är därför att nedgången främst drevs av breda, makrostyrda försäljningar och en allmän minskning av risktagandet, När många vill minska sin exponering samtidigt och köparna lyser med sin frånvaro kan kursfallen snabbt bli betydligt större än vad fundamenta egentligen motiverar.
Veckans Bolag – Camurus – Stark tillväxt, hög lönsamhet och betydande möjligheter
Veckans bolag är Camurus, ett av de svenska läkemedelsbolag som vi tycker är allra mest intressanta. Bolaget grundades i Lund 1991 och noterades på Stockholmsbörsen 2015. Verksamheten bygger på den egenutvecklade teknologiplattformen FluidCrystal, som gör det möjligt att utveckla långtidsverkande läkemedel där en enda injektion kan frigöra läkemedel under flera veckor eller månader. Det innebär stora fördelar för patienter med kroniska sjukdomar som annars behöver medicineras dagligen. Camurus har under de senaste åren utvecklats från ett forskningsbolag till ett internationellt, mycket lönsamt läkemedelsbolag med stark tillväxt och en allt bredare produktportfölj.
Det stora kommersiella genombrottet kom med Buvidal, som används för behandling av opioidberoende och lanserades i Europa 2019. Läkemedlet finns även i USA under namnet Brixadi, där det marknadsförs av samarbetspartnern Braeburn och genererar royaltyintäkter till Camurus. Behandlingen ges veckovis eller månadsvis och innebär stora fördelar jämfört med daglig medicinering. Bolaget har därefter breddat verksamheten mot bland annat akromegali, en ovanlig hormonell sjukdom, och utvecklar dessutom nya behandlingar inom cancer, fetma och andra kroniska sjukdomar.
Torsdagens kvartalsrapport var stark och bekräftar att den underliggande verksamheten fortsätter utvecklas mycket väl. Omsättningen ökade med 28 procent till 724 miljoner kronor, medan rörelseresultatet steg med hela 40 procent till 322 miljoner kronor, motsvarande en rörelsemarginal på 44,5 procent. Resultatet var omkring 14 procent bättre än analytikernas förväntningar. Buvidal fortsätter vara den stora tillväxtmotorn och försäljningen ökade med 26 procent till 574 miljoner kronor. Även royaltyintäkterna från amerikanska Brixadi utvecklades väl och steg med 23 procent till 137 miljoner kronor. Brixadi har dessutom passerat 300 miljoner dollar i amerikansk årsförsäljning, vilket utlöser en milstolpsbetalning på ytterligare 15 miljoner dollar till Camurus under fjärde kvartalet. Balansräkningen är mycket stark med en kassa på 4,4 miljarder kronor.
Vi tycker att utvecklingen i antalet patienter är särskilt intressant. Vid kvartalets slut behandlades omkring 81 000 patienter med Buvidal, en ökning med 4 000 från föregående kvartal. Bolagets ambition är att nå 100 000 patienter vid slutet av 2027. En potentiell extra tillväxtmöjlighet finns dessutom i Australien, där konkurrenten Indivior har lämnat marknaden med sin produkt Sublocade. Indivior hade omkring 4 000–5 000 patienter och Camurus räknar nu med att merparten av dessa ska ha övergått till Buvidal redan under fjärde kvartalet. Det är snabbare än tidigare förväntat och kan ge ett betydande tillskott till försäljningen under 2027. Vi ser därför en viss uppsiderisk i analytikernas prognoser för den befintliga verksamheten.
Samtidigt närmar sig flera viktiga händelser inom utvecklingsportföljen. Camurus har redan fått godkännande för sitt läkemedel Oczyesa mot akromegali i Europa, Australien och Kanada och väntar nu på ett amerikanskt myndighetsbeslut den 18 december. Här finns en viss osäkerhet kring en europeisk kontraktstillverkare, vilket kan leda till att bolaget i stället kompletterar ansökan med en amerikansk tillverkare. Det skulle kunna försena beslutet med omkring tre månader, men samtidigt minska risken för ytterligare regulatoriska problem. Dessutom väntas resultaten från den stora SORENTO-studien inom neuroendokrina tumörer under första kvartalet 2027. Ett positivt utfall skulle öppna en betydligt större marknad.
Camurus räknar nu med att både omsättning och rörelseresultat för helåret 2026 ska hamna i den övre delen av tidigare kommunicerade prognosintervall på 2,6–2,9 respektive 0,9–1,2 miljarder kronor. Vi vill dock påpeka att en del av den förbättrade resultatprognosen beror på att forskningskostnader flyttas från 2026 till 2027, snarare än på en permanent kostnadsbesparing. Det viktiga är därför den fortsatt starka försäljningstillväxten och möjligheterna till ytterligare marginalförbättringar när verksamheten växer.
Värderingen är intressant trots att aktien inte kan beskrivas som billig. Efter torsdagens kursuppgång på nästan 8 procent till 717 kronor värderas Camurus till cirka 43 miljarder kronor. Enligt konsensus prognoser väntas omsättningen öka med närmare 45 procent under 2027 till drygt 4,1 miljarder kronor och rörelseresultatet stiga till omkring 2,1 miljarder kronor. Det innebär en värdering på knappt 18 gånger nästa års förväntade rörelseresultat, justerat för nettokassan, och omkring 11 gånger 2028 års prognostiserade resultat. Prognoserna är naturligtvis offensiva och förutsätter fortsatt stark tillväxt samt betydande marginalexpansion, men vi tycker att värderingen framstår som attraktiv om bolaget fortsätter leverera.
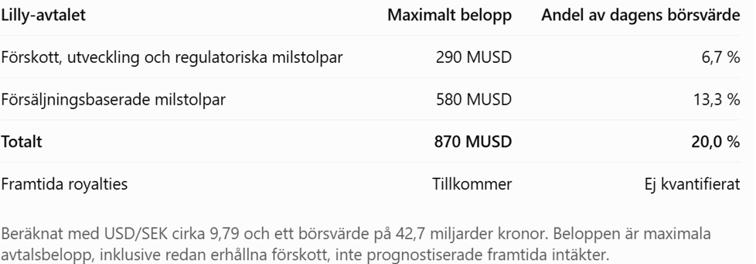
Avslutningsvis vill vi lyfta samarbetet med läkemedelsjätten Eli Lilly, som kan bli en mycket betydande värdedrivare på längre sikt Avtalet omfattar utveckling av långtidsverkande läkemedel mot bland annat fetma och diabetes, baserade på Camurus FluidCrystal-teknologi. Camurus kan erhålla sammanlagt upp till 870 miljoner dollar i förskotts- och milstolpsbetalningar, varav 290 miljoner är kopplade till utveckling och regulatoriska framsteg och 580 miljoner till framtida försäljningsmål. Omräknat motsvarar hela avtalsramen omkring 8,5 miljarder kronor, eller nästan 20 procent av Camurus nuvarande börsvärde. Därutöver tillkommer royalty på eventuell framtida produktförsäljning, vilken på sikt kan bli ännu mer värdefull.
Samarbetsavtalet med Eli Lilly
Sammantaget gillar vi Camurus kombination av en snabbt växande och redan mycket lönsam basverksamhet, stark balansräkning och en utvecklingsportfölj med flera potentiellt stora värdedrivare. Det blir spännande att fortsätta att följa bolaget för fondernas räkning.
Veckans Händelse – Trump förlorar en stor del av sin politiska handlingsfrihet
Även om rösträkningen inte ännu är avslutad står det klart att Demokraterna nu har majoritet i båda kamrarna. Trump har själv tonat ned betydelsen av valresultatet i veckans mellanårsval och framhållit att han fortfarande har sitt presidentveto. Det ligger en hel del i resonemanget. För att kongressen ska kunna köra över ett presidentveto krävs två tredjedelars majoritet i båda kamrarna, motsvarande 290 röster i representanthuset och 67 i senaten om samtliga ledamöter röstar. Så stor majoritet har demokraterna absolut inte. Trump kan därmed stoppa i princip alla nya lagförslag som han motsätter sig. Dessutom behåller han naturligtvis möjligheten att styra genom presidentdekret och redan existerande lagstiftning, exempelvis inom handelspolitik, migration och regleringar.
Ett veto kan alltså stoppa ny lagstiftning, men det kan inte tvinga kongressen att genomföra presidentens egen politik. Vill Trump exempelvis införa nya omfattande skattesänkningar, förändra sjukvårdssystemet eller få igenom stora budgetanslag behöver han kongressens stöd. Demokraterna kan nu stoppa sådana förslag redan innan de når presidentens skrivbord.
Att demokraterna även vunnit senaten är viktigt. Senaten godkänner presidentens nomineringar till bland annat regeringen, centralbanken och de federala domstolarna. Här saknar Trump möjlighet att använda sitt veto. Demokraterna får dessutom kontroll över kongressens utskott och kan genomföra granskningar och utfrågningar av administrationen. Det innebär att Trump kommer att möta betydligt större politiskt motstånd under de återstående två åren av sin mandatperiod.
För finansmarknaderna är det kanske framför allt budgetpolitiken som blir intressant. USA budgetunderskott uppgick under räkenskapsåret 2026 till nästan 2 000 miljarder dollar, motsvarande omkring 6,2 procent av BNP. Statsskulden har samtidigt passerat 40 000 miljarder dollar och de årliga räntekostnaderna överstiger numera 1 000 miljarder dollar. Vi har vid flera tillfällen diskuterat hur problematisk denna utveckling är, särskilt när amerikanska långräntor ligger kring fem procent.
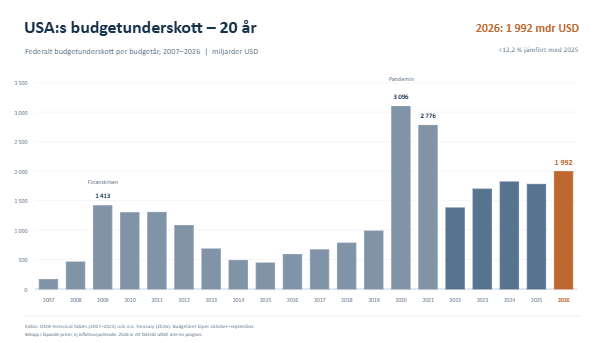
En demokratisk kongress kan försvåra nya stora ofinansierade skattesänkningar och därmed potentiellt begränsa framtida budgetunderskott. Men det finns också en motsatt risk. Demokraterna vill bland annat återställa delar av nedskärningarna inom sjukvård och sociala stödprogram, samtidigt som Trump kan kräva ytterligare försvarsanslag. Kompromisser kan därför lika gärna innebära ökade utgifter som minskade underskott. Vi tror nog inte att valresultatet leder till någon större amerikansk budgetsanering.
Den mer omedelbara risken är i stället politiskt dödläge kring statens finansiering. Den tillfälliga finansieringen av statsapparaten löper ut redan den 11 december. Då kontrollerar republikanerna fortfarande den avgående kongressen, men en uppgörelse måste ändå nås för att undvika en ny federal nedstängning, en så kallad government shutdown. Om någon långsiktig lösning inte nås riskerar frågan att följa med in i den nya kongressen i januari.
Under 2027 väntar dessutom en potentiellt ännu besvärligare förhandling om det amerikanska skuldtaket, som idag ligger på 41 100 miljarder dollar. Skuldtaket begränsar hur mycket staten får låna, inte hur stora utgifter kongressen får besluta om. När taket nås måste kongressen höja eller tillfälligt upphäva det för att undvika att staten till slut får svårt att fullgöra sina betalningsåtaganden. Ett sådant beslut kräver politisk samverkan, och demokraterna kan använda förhandlingarna för att kräva förändringar av Trumps budgetpolitik.
Tidigare konflikter kring skuldtaket har vid flera tillfällen skapat betydande oro på obligationsmarknaden. Med dagens mycket stora upplåningsbehov finns det anledning att ta den risken på allvar. Även om en faktisk amerikansk betalningsinställelse fortfarande framstår som ett extremt scenario kan utdragna förhandlingar bidra till högre riskpremier och volatilitet i amerikanska statsobligationer.
Den omedelbara marknadsreaktionen blev övervägande positiv på börserna. Under onsdagen steg S&P 500 med omkring 1,6 procent, samtidigt som den amerikanska tioårsräntan föll till omkring 4,9 procent. Investerarna tycks bland annat välkomna att sannolikheten för ytterligare stora ofinansierade finanspolitiska stimulanser minskat. Det kan bidra till att dämpa trycket uppåt på långräntorna.
Samtidigt tillkommer ytterligare några faktorer för finansmarknaderna att fundera på. Demokraterna väntas öka granskningen av de stora teknikbolagen och AI-investeringarnas påverkan på bland annat energiförsörjning och lokalsamhällen. Även Trumps handelspolitik och kriget mot Iran kommer sannolikt att möta hårdare politisk granskning, även om presidenten behåller betydande egna befogenheter på dessa områden.
Som en optimistisk avslutning kan vi konstatera att den amerikanska börsen historiskt har utvecklats mycket starkt efter mellanårsvalen. Enligt BlackRock har S&P 500 stigit med i genomsnitt 14,1 procent under de sex månader som följt på valen sedan 1970, jämfört med 5,7 procent under motsvarande perioder utan mellanårsval. En färsk studie från den kvantitativa kapitalförvaltaren CFM visar dessutom att börsen stigit efter samtliga 20 mellanårsval sedan 1946, mätt nio månader efter valet, med en genomsnittlig uppgång på hela 18,6 procent. En möjlig förklaring är att den politiska osäkerheten minskar när valet väl är över och investerarna åter kan fokusera på företagens vinster och konjunkturutvecklingen. Historisk statistik är naturligtvis ingen garanti för framtida uppgångar, men kanske kan den ändå inge lite optimism inför börsåret 2027!
Veckans Spaning – Riksbanken höjer räntan för första gången på tre år
Riksbanken höjde som väntat styrräntan med 25 baspunkter till 2,00 procent vid onsdagens möte, den första höjningen sedan 2023. Riksbankschefen Erik Thedéen motiverade beslutet med en allt starkare svensk ekonomi i kombination med ett ökat kostnadstryck från bland annat höga energipriser och störningar i världshandeln. Höjningen ska snarare ses som en normalisering av räntenivån än som början på en kraftig åtstramning. Riksbanken räknar med att inflationen åter stiger över tvåprocentsmålet under nästa år och signalerar därför att ytterligare höjningar sannolikt väntar.
Marknadens reaktion blev dock något positiv. De korta marknadsräntorna föll samtidigt som kronan var i stort sett oförändrad. Pressmeddelandet uppfattades som försiktigt, medan Thedéen under presskonferensen betonade inflationsriskerna tydligare.
Det hela blev ännu mer intressant när torsdagens preliminära inflationssiffror presenterades. KPIF-inflationen föll till endast 1,1 procent i oktober, jämfört med förväntade 1,4 procent. Ännu mer överraskande var att den underliggande inflationen exklusive energi sjönk till låga 0,1 procent, klart under Riksbankens prognos på 0,6 procent. Det är samtidigt viktigt att komma ihåg att inflationen hålls nere av den tillfälliga sänkningen av matmomsen från 12 till 6 procent. Effekten uppskattas till omkring 0,7–0,75 procentenheter, vilket innebär att septemberinflationen på 1,5 procent skulle ha varit cirka 2,2 procent utan momssänkningen. Med samma justering motsvarar oktobers preliminära utfall på 1,1 procent en inflation på cirka 1,8 procent. Den faktiska inflationen är alltså låg, men den underliggande prisutvecklingen är inte riktigt så svag som rubriksiffrorna antyder. Det ger också en bättre förståelse för varför Riksbanken valt att höja räntan trots den låga uppmätta inflationen.
Vi tycker att Riksbanken därmed hamnar i ett intressant dilemma. Den starkare ekonomin och stigande kostnader talar för ytterligare höjningar, samtidigt som den faktiska inflationen för närvarande är mycket låg. Vi utesluter inte fler höjningar under våren, men torsdagens inflationsutfall ökar sannolikheten för att dessa blir färre eller kommer senare än man tidigare har förväntat sig. För kronan innebär det också att det stöd som förväntningar om högre svenska räntor gett under hösten kan bli svårare att upprätthålla.
Utöver räntehöjningen kom Riksbanken med ett annat intressant besked som potentiellt kan påverka kronkursen. Riksbanken avser att förändra finansieringen av valutareserven, som idag uppgår till cirka 450 miljarder kronor. I stället för att finansiera utländska tillgångar med skulder i svenska kronor ska man låna motsvarande 200 miljarder kronor i utländsk valuta via Riksgälden. Därmed matchas tillgångar och skulder bättre, vilket minskar Riksbankens valutakursrisk.
Av de 200 miljarderna kommer cirka 100 miljarder att användas för att ersätta befintliga valutaswappar som successivt får förfalla. Resterande 100 miljarder innebär att Riksbanken säljer utländsk valuta och köper svenska kronor på valutamarknaden. Samtidigt minskar likviditetsöverskottet i banksystemet med omkring 200 miljarder kronor. Valutareservens storlek och sammansättning ska däremot förbli oförändrade.
För kronan kan detta bli en positivt påverkande faktor. Rent praktiskt innebär det att Riksbanken under en längre period kommer att sälja exempelvis euro eller dollar och köpa svenska kronor i stället. Om vi fördelar de 100 miljarderna jämnt över de planerade 12–18 månaderna motsvarar det ungefär 6–8 miljarder kronor per månad. Det innebär alltså ett återkommande, om än inte så stort, köptryck på SEK som, allt annat lika, kan bidra till att stärka kronan. Samtidigt är valutamarknaden mycket stor och effekten beror även på hur Riksgälden finansierar upplåningen och hur övriga kapitalflöden utvecklas.
Förändringen planeras att inledas under första kvartalet 2027 och genomföras successivt för att undvika stora valutakursrörelser. Riksbanken betonar att syftet inte är att stärka kronan eller påverka penningpolitiken, utan att minska valutarisken i den egna balansräkningen. Vi tycker ändå att beskedet är intressant mot bakgrund av kronans senaste återhämtning, eftersom det tillför en potentiell källa till efterfrågan på SEK som inte är beroende av ytterligare svenska räntehöjningar.
Vi har ju sedan tidigare noterat att den svenska kronan har försvagats under 2026, efter ett mycket starkt 2025. Hittills i år har dollarn blivit cirka 5,6 procent dyrare räknat i svenska kronor, från 9,23 kronor vid årsskiftet till 9,74 kronor den 4 november. Mot euron är försvagningen betydligt mindre, omkring 1,4 procent. För investerare i fonder med utländska tillgångar har vi vid flera tillfällen påpekat att en svagare krona ger ett positivt bidrag till avkastningen. Om exempelvis en amerikansk aktie är oförändrad i dollar kommer dess värde i svenska kronor att ha stigit med just 5,6 procent sedan årsskiftet. Förutsättningen är naturligtvis att valutarisken inte är säkrad. Vi ska nu försöka analysera varför kronan inledde året starkt, varför den därefter försvagades och vad vi kan förvänta oss framöver.
Året började med en fortsatt kronförstärkning. Se årets USD/SEK utveckling under 2026 nedan.
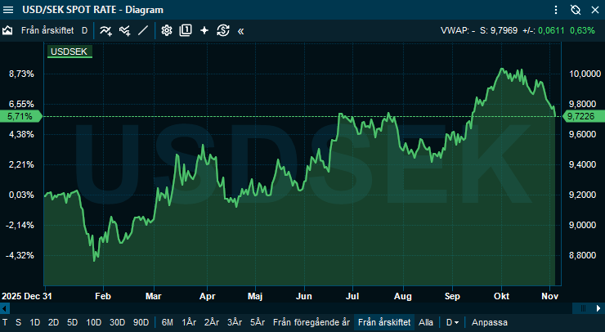
Under januari och februari sjönk dollarn till under nio kronor, samtidigt som även euron försvagades mot SEK. Bakom utvecklingen låg bland annat internationella kapitalflöden bort från amerikanska tillgångar, en fortsatt svag dollar och ett ökat intresse för svenska aktie- och räntefonder som investerare favoriserade gentemot globala investeringar. SEB pekade under februari på ovanligt stora kapitalflöden tillbaka till Sverige, där svenska investerare minskade sin exponering mot utländska tillgångar. Förväntningar om en starkare svensk ekonomi och Sveriges jämförelsevis goda statsfinanser bidrog också till kronans attraktionskraft.
Under våren vände dock utvecklingen. Kriget i Mellanöstern, stigande energipriser och en ökad global osäkerhet stärkte efterfrågan på dollarn och andra mer likvida valutor. Kronan är historiskt en så kallad riskvaluta, som tenderar att försvagas när investerarna blir mer försiktiga. Samtidigt höjde både Fed och ECB sina styrräntor, medan Riksbanken länge behöll räntan på 1,75 procent. De växande ränteskillnaderna gjorde det mindre attraktivt att placera kapital i svenska kronor.
Efter Japans omfattande interventioner för att stärka yenen under sommaren började investerare söka alternativa valutor att låna billigt i, för att sedan placera pengarna i tillgångar med högre avkastning. Svenska kronan pekades då ut som en tänkbar efterträdare till yenen som en short i carry-trades. Bland annat rekommenderade JPMorgan SEK som en attraktiv finansieringsvaluta, och konstaterade så sent som i oktober att kronan faktiskt användes i sådana strategier. Det innebär att internationella investerare säljer lånade kronor för att köpa andra valutor, vilket bidrar till en svagare SEK. Hur omfattande dessa positioner blivit är däremot svårt att bedöma eftersom stora delar av handeln sker utanför de publika terminsbörserna, alltså OTC.
Under oktober har kronan emellertid återhämtat sig förhållandevis kraftigt, särskilt mot euron. EUR/SEK har fallit från omkring 11,33 kronor i början av oktober till knappt 10,97 kronor i början av november. Vi ser framför allt två förklaringar. Dels har Riksbanken blivit betydligt mer hökaktig och signalerat att den svenska styrräntan behöver höjas, vilket nu också skedde i veckan. Dels har euron pressats av växande oro kring statsfinanserna i flera europeiska länder, inte minst Frankrike. Det är alltså inte enbart svenska förhållanden som förklarar kronans återhämtning.
Vi misstänker dessutom att en del investerare som tidigare använt kronan som finansieringsvaluta kan ha börjat minska sina korta SEK-positioner. När investerare stänger sådana positioner behöver de köpa tillbaka kronor, vilket i så fall förstärker uppgången. Det är en rimlig förklaring till delar av den snabba rörelsen, även om det ännu saknas tillförlitliga positionsdata som kan bekräfta omfattningen.
Vad talar då för kronan framöver? Riksbankens höjning till 2,00 procent och signalerna om ytterligare höjningar innebär att ränteskillnaden mot omvärlden börjar att minska. Vi har dessutom fått beskedet om Riksbankens förändrade finansiering av valutareserven, som från 2027 väntas innebära direkta valutaförsäljningar motsvarande cirka 100 miljarder kronor och därmed köp av SEK. Det kan ge ytterligare stöd, även om den slutliga valutapåverkan beror på hur Riksgäldens upplåning genomförs och övriga kapitalflöden utvecklas.
Samtidigt finns betydande motkrafter. Torsdagens mycket låga inflationsutfall, med KPIF på endast 1,1 procent, väcker frågor om hur många ytterligare räntehöjningar som verkligen behövs. Skulle förväntningarna på Riksbanken åter bli mer duvaktiga försvagas en av de viktigaste drivkrafterna bakom den senaste kronuppgången. Vi ska heller inte underskatta att en ny period av global börsoro, exempelvis kopplad till finansieringen av AI-investeringarna, mycket väl kan leda till förnyad press på mindre valutor som SEK.
Vår slutsats är att kronans förutsättningar har förbättrats jämfört med sensommaren, men att någon varaktig förstärkning ännu inte kan tas för given. Kombinationen av en mer hökaktig Riksbank, starka svenska statsfinanser och potentiella återköp av korta kronpositioner talar för en stabilare utveckling. Samtidigt är den internationella riskaptiten och ränteskillnaderna fortsatt mycket mer avgörande.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Prusus, Aisin och Caixabank som alla är upp 7 till 11 procent.
I Småbolagsfonden hittar vi vinnarna bland MIPS, Linjemontage och Camurus som alla är upp 8 till 11 procent.
Räntespaning – Riksbanken höjer, inflationen överraskar nedåt
Veckans stora händelse var Riksbankens räntebesked. Som väntat höjdes styrräntan med 25 baspunkter till 2 procent. Riksbanken pekar på en fortsatt stark svensk ekonomi och ett ökat globalt inflationstryck, främst genom stigande energipriser till följd av kriget i Mellanöstern, och bedömer att inflationen hamnar över 2 procent nästa år. Marknaden prisar just nu in ytterligare en höjning i mars.
Dagen efter kom dock en påminnelse om att bilden inte är entydig. Enligt SCB:s preliminära siffror sjönk KPIF-inflationen i oktober till 1,1 procent, från 1,5 procent i september och lägre än förväntade 1,4 procent. De slutliga siffrorna kommer nästa vecka.
Marknadsräntorna föll under veckan, både i Sverige och USA. Den svenska 2-årsräntan sjönk marginell till 2,25 procent och 10-årsräntan till 2,93 procent. I USA föll 2-årsräntan från 4,59 till 4,46 procent och 10-årsräntan från 4,93 till 4,83 procent.
Kreditspreadarna i Europa, mätt med iTraxx-indexen, fortsatte att gå ihop. iTraxx Main, som speglar Investment Grade, minskade med drygt 2 baspunkter medan iTraxx Crossover, som speglar High Yield, gick ihop med cirka 10 baspunkter.
Allt fler av de amerikanska teknikjättena vänder sig till den europeiska obligationsmarknaden. Alphabet emitterade i veckan obligationer för 6 miljarder euro, fördelat på sju löptider mellan 2 och 19 år, och Meta har aviserat sin första euroemission någonsin. Bakom finns de enorma investeringarna i AI, som i allt högre grad finansieras med lånade pengar.
Även på hemmaplan har primärmarknaden tagit fart. Vi deltog bland annat när Castellum emitterade obligationer för totalt 1 miljard kronor med 2,75 års löptid. Vi valde den fasta tranchen med en årlig kupong på 3,9 procent.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.43 – Hur ser AI-finansieringen ut? Vi reder ut!
 Noah Magnusson
 Veckobrev
 v.42 – Rapporter i antågande – höga förväntningar?
Noah Magnusson Veckobrev
 v.41 – Frankrike i blåsväder
Noah Magnusson