Veckobrev v.46 – Jensen Huang trampar i klaveret och får gå!!
Veckan inleddes ganska bra med en överraskande stark Coreweave-rapport samt fler detaljer kring Anthropics IPO där efterfrågan verkar stark. På tisdagseftermiddagen kom så högre KPI-siffror från USA som fick räntorna att stiga och börsen vackla igen. Veckan avslutades med Nividia-skandalen som fick börserna att fortsätta neråt-
Världsindex är trots allt efter den starka inledningen +2,7% under veckan efter den starka inledningen.
Veckans Bolag – SSAB
Tidigare i år investerade vi för första gången på länge i SSAB i våra aktivt förvaltade fonder. Sedan dess har vi fått allt fler bekräftelser på vår ursprungliga investeringstes. Samtidigt har aktien på senare tid backat en del framför allt på oro för en svagare europeisk konjunktur och risken för att USA ska börja lätta på sina ståltullar efter mellanårsvalet. Vi tycker att marknaden riskerar att fokusera alltför mycket på efterfrågan och alltför lite på det som vi tycker är viktigare för stålproducenternas lönsamhet, nämligen utbudet. Med allt högre handelshinder på båda sidor Atlanten har förutsättningarna för SSAB förändrats under de senaste åren.
Bolaget har genomgått en positiv transformation från traditionell bulkproduktion till ett mer nischat, värdeadderande produkterbjudande, inte minst efter samgåendet med finska Rautaruukki 2014. SSAB är en specialiserad stålproducent med fokus på höghållfasta stål, slitstål och avancerade plåtprodukter, med exponering mot industrisegment som bygg, gruvor, tung transport och infrastruktur. Bolagets produkter bygger i hög grad på premiumprodukter snarare än volym, där varumärken som Hardox och Strenx är viktiga och möjliggör högre marginaler än traditionellt standardstål.
Geografiskt är SSAB uppdelat i två huvudmarknader. I Europa bedrivs produktion främst i Sverige och Finland med leveranser till den europeiska industrin, medan verksamheten i Nordamerika utgår från egen produktion i USA och riktar sig mot den amerikanska marknaden. Denna struktur innebär att SSAB i dag är en regional aktör i två av världens viktigaste stålmarknader.
Stålmarknaden befinner sig mitt i ett regimskifte där handelspolitiken i allt högre grad styr konkurrensbilden. I USA höjdes ståltullarna inom ramen för Section 232 till 50 procent under 2025, samtidigt som många tidigare undantag togs bort. Det är nivåer som kraftigt begränsar möjligheterna för utländska stålproducenter att konkurrera på den amerikanska marknaden. Den 1 juli i år införde EU dessutom ett nytt handelspolitiskt regelverk som sänkte de tillåtna tullfria importkvoterna med omkring 47 procent jämfört med 2024 års nivåer och höjde tullarna till 50 procent på import utanför kvoterna. USA och Europa har alltså på kort tid blivit betydligt mer skyddade stålmarknader.
I detta nya landskap är SSAB en strukturell vinnare. Bolaget har produktion både i USA och i Europa och kan därmed leverera lokalt innanför respektive tullmur. När externa aktörer pressas ut minskar konkurrensen, samtidigt som förutsättningarna för bättre prisdisciplin ökar. I en regionaliserad stålmarknad blir lokal närvaro avgörande, och där har SSAB en position som få konkurrenter kan matcha.
Vi ser redan effekterna i bolagets resultat. I tredje kvartalet steg omsättningen med 12 procent till 25,6 miljarder kronor medan rörelseresultatet ökade med 15 procent till 2,2 miljarder. Detta trots att kvartalet belastades av planerade underhållsstopp som kostade drygt 800 miljoner kronor, mer än dubbelt så mycket som under motsvarande kvartal föregående år. Framför allt är utvecklingen i SSAB Europe uppmuntrande. Under årets första nio månader steg divisionens rörelseresultat till 1,4 miljarder kronor från ett resultat kring noll under motsvarande period 2025. SSAB går dessutom in i fjärde kvartalet med förväntningar om högre realiserade priser i samtliga tre ståldivisioner och högre leveranser i Europa.
Men det kanske allra mest intressanta finns på den amerikanska marknaden. Efter mellanårsvalet har investerarna börjat oroa sig för att den amerikanska administrationen ska mildra tullarna, särskilt mot Kanada. Det har bidragit till att pressa amerikanska stålaktier och även SSAB. Vi tror emellertid på att oron kan vara överdriven.
Den amerikanska grovplåtsmarknaden är nämligen ovanligt ansträngd. Leveranstiderna uppgår till omkring elva veckor, jämfört med ett historiskt genomsnitt kring sex veckor. Analytiker uppskattar att det skulle krävas omkring 700 000 ton ytterligare tillförsel, motsvarande cirka 10 procent av marknaden, för att normalisera situationen. Som jämförelse producerar kanadensiska Algoma Steel, en av de få producenter som skulle kunna öka exporten till USA vid lägre tullar, omkring 470 000 ton grovplåt.
Även i Europa finns det skäl till optimism. Importen av platta stålprodukter föll enligt Danske Banks sammanställning med närmare 50 procent under juli och augusti jämfört med föregående år, samtidigt som stålpriserna har fortsatt uppåt. Det är särskilt intressant eftersom efterfrågan från byggindustrin och fordonssektorn fortfarande är relativt svag. Normalt skulle man förvänta sig pressade stålpriser i en sådan miljö, men när utbudet samtidigt begränsas kan prisutvecklingen bli positiv även utan någon större konjunkturåterhämtning. Skulle dessutom aktiviteten inom bygg och industri börja förbättras under 2027 får SSAB ytterligare draghjälp.
Det leder oss till värderingen, som vi tycker är intressant. Analytiker har gjort en så kallad sum-of-the-parts-värdering där de tre huvudsakliga ståldivisionerna värderas separat mot jämförbara bolag med relativt försiktiga resultatestimat och hänsyn till den nettoskuld som väntas efter kommande års investeringar. Här landar man på ett motiverat värde om cirka 133 kronor per aktie.
På den negativa sidan kvarstår emellertid ett orosmoln i satsningen på fossilfri ståltillverkning genom bland annat HYBRIT, eller som vi tidigare skämtsamt kallat projektet, HYBRIS. 😊
SSAB investerar hela 4,5 miljarder euro, motsvarande omkring 50 miljarder kronor, i det nya elektrifierade stålverket i Luleå. Projektet ska enligt nuvarande tidsplan tas i drift i slutet av 2029. Bara under 2026 räknar koncernen med totala investeringar på 11,2 miljarder kronor, en summa som visserligen har sänkts från tidigare 13,5 miljarder men huvudsakligen beroende på förskjutna leverantörsbetalningar snarare än några egentliga besparingar.
Detta är oerhört stora belopp för ett bolag av SSAB storlek. Visserligen har bolaget fortfarande en nettokassa på 8,4 miljarder kronor, men investeringsprogrammet kommer att belasta kassaflödena under flera år framöver. Dessutom kvarstår frågor kring framtida elpriser, tillgången till tillräckligt mycket fossilfri energi och kundernas betalningsvilja för grönt stål. Konkurrerande projekt som Stegra innebär ytterligare efterfrågan på el och infrastruktur. Vi är inte övertygade om att marknaden fullt ut har tagit höjd för dessa risker.
Samtidigt ska man vara rättvis. Det nya stålverket i Luleå handlar inte bara om att minska utsläppen. SSAB räknar också med lägre produktionskostnader, högre effektivitet och en ökad andel premiumprodukter. Bolaget har tidigare uppskattat den årliga förbättringen av EBITDA till över fem miljarder kronor när anläggningen är fullt utbyggd. Om de kalkylerna håller kan en investering som i dag framstår som ett hot mot kassaflödet på sikt bli en betydande värdeskapare.
Vår slutsats är att SSAB befinner sig i ett intressant läge. De kortsiktiga förutsättningarna stärks av handelshinder, stigande stålpriser och ett utbud som har svårt att möta efterfrågan. Samtidigt värderas bolaget med rabatt trots stark position inom premiumstål och en förhållandevis solid balansräkning. Investeringsprogrammet och elprisrisken gör att vi inte vill blunda för de långsiktiga utmaningarna, men vi tycker att marknaden just nu lägger väl stor vikt vid riskerna och alltför liten vid möjligheterna. Det blir spännande att fortsätta att följa SSAB för fondernas räkning.
Veckans Händelse – Jensen Huang trampar i klaveret
Det började som en otrohetsaffär men har snabbt utvecklats till en internationell spionskandal som hotar ledarskapet i ett av världens viktigaste företag. Nvidia-grundaren Jensen Huang, mannen i den karakteristiska svarta skinnjackan, har hamnat i sitt livs kanske svåraste situation. Och den här gången hjälper det knappast att han har världens snabbaste AI-chip till sitt förfogande.
Bakgrunden är uppgifter från New York Times och Wall Street Journal om att Huang haft en relation med Alice Huang, en kinesisk affärskvinna med kopplingar till det Singaporebaserade datacenterbolaget Megaspeed, som är en mycket stor Nvidia-kund. Amerikanska underrättelsemyndigheter misstänker att kvinnan, som inte har släktskap med Jensen trots samma efternamn. har arbetat för kinesisk underrättelsetjänst. Megaspeed har dessutom granskats för misstankar om att avancerade Nvidia-chip kan ha förts vidare till Kina i strid med amerikanska exportrestriktioner. Några offentliga bevis för att Alice Huang verkligen är spion har emellertid inte presenterats, och Kina förnekar anklagelserna.
I söndags erkände Jensen Huang i ett brev till de anställda att han varit otrogen mot sin fru och bad om ursäkt. Nvidia tillsatte samtidigt en oberoende utredning. Under onsdagen tillkom dessutom medieuppgifter om ytterligare en relation, denna gång med en kvinnlig chef inom Nvidia. Wall Street Journal rapporterade därefter att styrelsen förberedde sig på att avsätta Huang.
För att förstå dramatiken är det bra att förstå vem Jensen Huang egentligen är. Han föddes 1963 i Taiwan och skickades som nioåring tillsammans med sin bror till USA. En del av barndomen tillbringades på en tuff internatskola i Kentucky, där hans arbetsuppgifter bland annat omfattade att städa skolans toaletter. Efter studier i elektroteknik vid Oregon State University och Stanford arbetade han bland annat på AMD och LSI Logic.
1993 grundade han Nvidia tillsammans med två ingenjörskollegor, Chris Malachowsky och Curtis Priem. Affärsidén diskuterades på en Denny’s-restaurang i Kalifornien och handlade från början om grafikprocessorer för datorspel. Nvidia var flera gånger nära att misslyckas, men Huang fortsatte att satsa på tekniken och 1999 lanserade bolaget sin första GPU som snart skulle bli branschstandard.
Det verkliga genidraget kom dock 2006, när Nvidia introducerade programmeringsplattformen CUDA. Därmed kunde grafikprocessorerna användas för betydligt mer än datorspel. När maskininlärningen sedan tog fart under 2010-talet visade det sig att Nvidia redan hade byggt den tekniska infrastrukturen för revolutionen. Förvärvet av nätverksbolaget Mellanox 2020 stärkte produktportföljen ytterligare och gjorde Nvidia till en leverantör av hela AI-system snarare än enbart chip.
Huang hade helt enkelt satsat på framtiden långt innan omvärlden förstod vilken framtid som väntade. När ChatGPT slog igenom 2022 stod Nvidia i praktiken färdigt med både hårdvara, mjukvara och ett omfattande utvecklarekosystem. Under räkenskapsåret 2026 omsatte bolaget 216 miljarder dollar och redovisade ett rörelseresultat på drygt 130 miljarder dollar.
En rolig detalj är dessutom att Huang faktiskt är släkt med Lisa Su, vd för AMD och därmed en av hans främsta konkurrenter. Enligt en kartläggning av deras släktträd är Huang kusin med en generations förskjutning till Su. Båda föddes i Taiwan, båda gjorde karriär inom amerikansk halvledarteknik och båda leder i dag globala teknikjättar. Vi kan bara föreställa oss diskussionerna vid släktmiddagarna.
Men det som gjort Huang så framgångsrik är också det som gör situationen så allvarlig. Nvidia är i ovanligt hög grad organiserat kring sin grundare. Huang uppges ha omkring 60 direktrapporterande chefer och är djupt involverad i allt från tekniska vägval till kundrelationer och geopolitik. Han är dessutom en av AI-industrins skickligaste försäljare och har personliga relationer med allt från Elon Musk och Larry Ellison på Oracle till Donald Trump.
Under torsdagen kom så beskedet som för bara en vecka sedan hade framstått som helt otänkbart. Nvidia meddelade att Jensen Huang lämnar samtliga sina uppdrag som vd, koncernchef och styrelseledamot med omedelbar verkan. Finanschefen Colette Kress, som varit på Nvidia sedan 2013, tar tills vidare över vd-posten samtidigt som styrelsen inleder jakten på en permanent efterträdare.
Vi bedömer att Huang är en av världens mest svårersättliga företagsledare. Det betyder inte att Bolaget har omkring 42 000 anställda, världsledande ingenjörer, omfattande orderböcker och en mjukvaruplattform som det är kostsamt och tidskrävande för kunderna att lämna. De närmaste kvartalens försäljning skulle sannolikt inte påverkas särskilt mycket.
Däremot ökar osäkerheten kring bolagets långsiktiga strategi. Vem tar de stora teknologiska besluten? Vem förhandlar med världens största datacenterkunder? Och vem ska driva nästa teknikskifte? Nvidia har ingen självklar utpekad efterträdare med Huangs kombination av tekniskt kunnande, affärssinne och internationellt inflytande. Finanschefen Colette Kress blir dock en stabil tillfällig lösning, men att ersätta Huang permanent är ett helt annat jobb.
Det finns också en besvärande fråga om bolagsstyrning. Hur kan ett företag värt flera tusen miljarder dollar vara så beroende av en enda person utan en tydlig offentlig successionsplan?
Spionmisstankarna innebär samtidigt risker som sträcker sig betydligt längre Huangs-avgång. Om utredningen skulle visa att känslig information lämnats ut, eller att affärsbeslut påverkats av otillbörliga relationer, kan konsekvenserna bli mycket allvarliga. Att en företagsledare med tillgång till strategiskt viktig information kan ha blivit föremål för en underrättelseinfiltration är en mycket allvarlig säkerhetsfråga. Nvidia har dock understrukit att bolaget hittills inte har anledning att tro att företagshemligheter eller amerikansk nationell säkerhet har äventyrats.
Affären kan också få geopolitiska konsekvenser. Nästa vecka ska Donald Trump och Xi Jinping träffas i kinesiska Shenzhen. På spel står bland annat förlängningen av den handelsvapenvila mellan USA och Kina som löper ut i januari. En central förhandlingsfråga är amerikanska restriktioner för export av avancerad halvledarteknik till Kina, där Huang länge varit en av de tydligaste förespråkarna för en mer öppen handel.
Skandalen riskerar nu att försvaga den linjen. Amerikanska politiker som vill skärpa exportkontrollerna får nya argument, samtidigt som Huangs förmåga att påverka Washington har minskat kraftigt. Det här mötet blir det första stora testet av handelskrigsvapenvilan.
På längre sikt finns ytterligare en risk för Nvidia. Om USA stänger Kina ute från den mest avancerade amerikanska tekniken kommer kinesiska företag att tvingas utveckla egna alternativ. Huawei och andra inhemska aktörer kan då få ytterligare draghjälp. Exportrestriktioner som ska skydda amerikanskt teknologiskt övertag kan därmed paradoxalt nog bidra till att skapa starkare konkurrenter.
Vår bedömning är att den största risken för Nvidia inte ligger i själva otrohetsaffären utan i kombinationen av ledarskapskris, säkerhetspolitik och ett extremt personberoende. Nu när Huang tvingas lämna kommer Nvidia fortfarande att vara ett fantastiskt företag, men investerarna kan omvärdera hur stor del av bolagets framgång som egentligen varit kopplad till en enda människa.
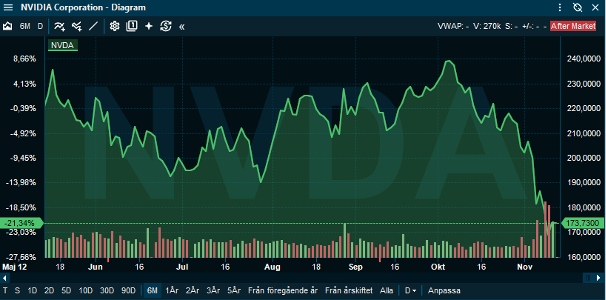
Aktiemarknadens reaktion på skandalen har varit dramatisk, se utvecklingen de senaste månaderna ovan. Efter att Jensen Huang i söndags skickat sitt brev till de anställda föll Nvidia med 4,3 procent på måndagen och ytterligare 5,5 procent på tisdagen. Onsdagen bjöd visserligen på en återhämtning med 2,9 procent, men när beskedet om Huangs avgång kom på torsdagen rasade aktien initialt med över 13 procent. Under dagen återhämtades dock en stor del av fallet och aktien stängde på 166,19 dollar, ned 4,3 procent för dagen. Sammantaget hade Nvidia därmed förlorat närmare 11 procent av sitt börsvärde sedan föregående fredags stängning, motsvarande omkring 500 miljarder dollar.
Veckans Spaning – Två ljuspunkter för AI-sektorn – Coreweave och Anthropic
I skuggan av Jensen Huangs avgång hade vi två andra spännande tekniknyheter i veckan som kanske kan bidra till att riskviljan återkommer inom AI-relaterade bolag. CoreWeave, en av världens ledande renodlade operatörer av AI-molninfrastruktur baserad på GPU, och för övrigt en av Nvidias största kunder, kom med rapport. Och den var faktiskt betydligt mer uppmuntrande än man kanske hade vågat hoppas på efter den senaste tidens oro kring finansieringen av AI-utbyggnaden.
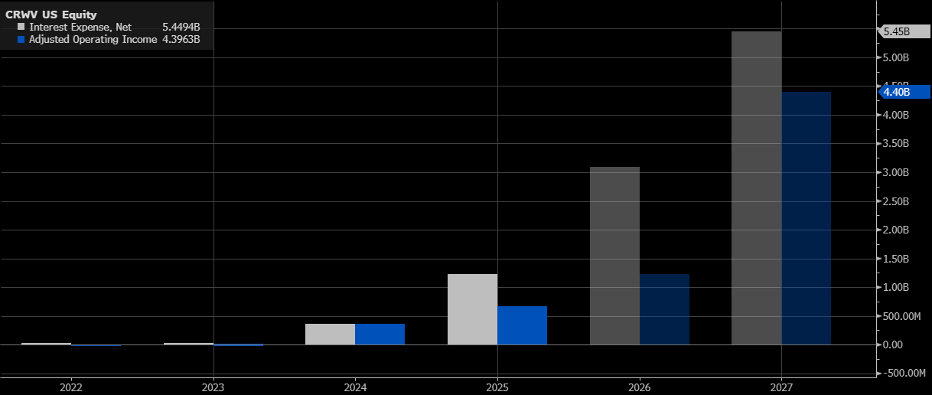
Omsättningen steg med hela 168 procent till 3,7 miljarder dollar och bolaget redovisade en rörelsevinst på 207 miljoner dollar, jämfört med 52 miljoner motsvarande kvartal föregående år. Det justerade rörelseresultatet uppgick till 379 miljoner dollar och rörelsemarginalen nådde 10 procent, ett kvartal tidigare än bolagets egen plan. Orderstocken uppgår nu till svindlande 132,5 miljarder dollar och bolaget höjde samtidigt helårsprognosen för både omsättning och rörelseresultat. För ett bolag som fram till nyligen framför allt förknippats med enorma investeringar och växande skulder börjar vi alltså se en alltmer fungerande underliggande affär. Nedan tillväxt i räntekostnader respektive Operating income, det går att skönja en ljusning framöver.
Men kanske ännu viktigare är signalerna om lönsamheten i själva datacenterinvesteringarna. Goldman Sachs uppskattar nu att CoreWeaves investeringar kan generera en internränta på 20–30 procent före finansiering, och detta utan att räkna med något restvärde på utrustningen efter kontraktens löptid. Den genomsnittliga skuldräntan ligger samtidigt på 7,9 procent. Kalkylen är förstås beroende av att nuvarande kontraktsvillkor håller, men den illustrerar att avkastningen på investerat kapital kan vara mycket attraktiv.
En av marknadens stora farhågor har varit att Nvidias grafikprocessorer snabbt ska tappa i värde när nya generationer lanseras, vilket skulle göra datacenteroperatörernas avskrivningstider alltför optimistiska. Men här kommer ytterligare uppmuntrande signaler. Priserna för att hyra GPU-kapacitet fortsätter nämligen att stiga, även för äldre chip. Nvidias H100, som lanserades för fyra år sedan, har under det senaste året sett tydligt stigande hyrespriser, och även det ännu äldre A100 visar god prisstabilitet.
Hyrpris per GPU-timme för Nvidia A100 hos neocloud-leverantörer
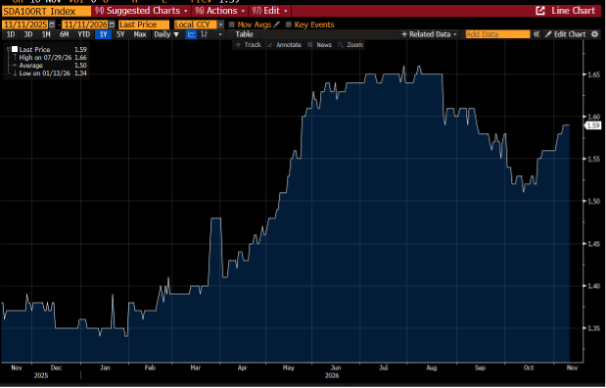
Om äldre chip kan fortsätta generera betydande intäkter längre än marknaden tidigare räknat med förbättras hela investeringskalkylen. Omkring en fjärdedel av CoreWeaves kontrakt löper dessutom ut under 2027 och 2028, vilket vid dagens högre prisnivåer skulle kunna skapa betydande möjligheter till omförhandlingar.
Vi fick också ett intressant besked om kundbasen. Över hälften av årets nya kunder kommer från andra branscher än AI-laboratorier och teknikföretag. Redan 10 procent av Fortune 500-bolagen är kunder och finanssektorn står för omkring 10 procent av orderstocken. AI-efterfrågan ser därmed ut att breddas, vilket är mycket positivt.
Det finns naturligtvis fortfarande risker. CoreWeave redovisar en nettoförlust på 709 miljoner dollar, framför allt till följd av de stora finansieringskostnaderna, och investeringstakten är fortsatt extremt hög. Rapporten bidrog bland till att CDS.er på Coreweave föll ganska rejält- CDS:er är försäkringar under löptiden föra att man som obligationsinnehavare ska få tillbaka sina pengar vid konkurs. Även om nivån fortsatt är en bit över 11% för 5 års försäkring såg vi en tydlig nedgång efter rapporten i veckan, se nedan.
Den andra potentiellt positiva nyheten är Anthropics efterlängtade börsnotering, som väntas äga rum nästa vecka. Bolaget bakom AI-modellen Claude har publicerat sitt prospekt, och siffrorna är på flera sätt häpnadsväckande. Under årets första nio månader omsatte Anthropic 33,2 miljarder dollar, jämfört med endast 2,5 miljarder under motsvarande period föregående år. Vid utgången av oktober hade den annualiserade omsättningstakten dessutom nått 81 miljarder dollar. Det är närmast ofattbar tillväxt för ett bolag som grundades så sent som 2021.
Minst lika spännande är resultatutvecklingen. Anthropic redovisade under årets första nio månader ett justerat rörelseresultat på drygt 4 miljarder dollar, motsvarande en marginal på 12 procent, jämfört med en justerad rörelseförlust på drygt 3 miljarder dollar under samma period i fjol. Visserligen krävs betydande justeringar för att nå dit, framför allt återläggning av aktiebaserade ersättningar och aktierelaterade välgörenhetsbidrag. Det redovisade rörelseresultatet är därför fortfarande negativt med 1,3 miljarder dollar. Men det förändrar inte att den underliggande intjäningsförmågan har förbättrats dramatiskt under det senaste året. Bolaget har gått från mycket stora förluster till att åtminstone kunna visa en hyfsad justerad rörelsemarginal.
Noteringen är intressant och följer exempelvis inte svenska börsregler om Free Float. Trots att Anthropic väntas bli ett av världens högst värderade börsbolag kommer endast omkring 6,3 procent av aktierna att vara tillgängliga genom erbjudandet. Ett så begränsat initialt utbud kan bidra signifikant positivt kursutvecklingen om efterfrågan blir så stark som vi misstänker. Enligt Bloomberg är erbjudandet redan flera gånger övertecknat, med betydande intresse från stora institutionella investerare. Därtill investerar flera av världens ledande teknikbolag, däribland Google, Nvidia och AMD, sammanlagt med andra strategiska investerare 26 miljarder dollar i en riktad nyemission i samband med och på samma pris som IPO:n noteras på.
Sammantaget bedömer vi sannolikheten som god för en lyckad introduktion som i kraft av bolagets storlek kan bidra till att riskviljan i sektorn återvänder. Det skulle också kunna sprida sig till såväl halvledartillverkare som datacenteroperatörer som andra leverantörer av AI-infrastruktur.
Veckans Vinnare
I de globala fonderna toppas listan denna vecka av Flex Ltd, TD Synnex och NXP Semiconductors som alla är upp 10 till 15 procent.
I Småbolagsfonden hittar vi vinnarna bland Hexatronic, NCAB och ACAST som alla är upp 7 till 12 procent.
Räntespaning – Starkare sentiment på den nordiska kreditmarknaden
Sentimentet på den nordiska kreditmarknaden har stärkts betydligt under veckan, vilket inte minst märkts på primärmarknaden där aktiviteten varit hög. Kreditspreadarna har fortsatt att minska och de europeiska spreadarna för Investment Grade minskade med 3,4 baspunkter, medan spreadarna för High Yield minskade med 10,7 baspunkter.
Samtidigt har marknadsräntorna stigit längs hela räntekurvan i både Sverige och USA. Den amerikanska 10-årsräntan har återigen passerat 5 procent och handlas för närvarande kring 5,12 procent. Den amerikanska 2-årsräntan steg från 4,50 till 4,80 procent. I Sverige steg 2-årsräntan från 2,57 till 2,74 procent, medan 10-årsräntan nu handlas över 3 procent. Marknaden prissätter för närvarande ytterligare en räntehöjning från Fed i december och från Riksbanken i mars nästa år.
Ett av våra portföljbolag, Swedavia, som bland annat driver Arlanda flygplats, fick under veckan sitt kreditbetyg höjt av Moody’s från Baa1 till A3, vilket motsvarar en uppgradering från BBB+ till A-. Höjningen motiverades av ökade passagerarvolymer och förbättrad lönsamhet, men även av förbättrade förutsättningar för att minska skuldsättningen efter 2027. Detta till följd av att Swedavia har avbrutit planerna på att bygga en ny pir på Arlanda.
Aktiviteten på primärmarknaden har varit hög och vi har under veckan deltagit i fyra emissioner för fondernas räkning. Storskogen emitterade 500 miljoner kronor med en löptid på fyra år till Stibor + 250 baspunkter. Fabege emitterade en grön obligation om 400 miljoner kronor med en löptid på tre år till Stibor + 100 baspunkter. Indutrade emitterade 600 miljoner kronor med en löptid på 4,5 år till Stibor + 95 baspunkter. Slutligen emitterade DNB ett efterställt Tier 2-lån om 1,25 miljarder kronor med första möjliga inlösendatum efter fem år, till Stibor + 120 baspunkter.
Trevlig helg önskar Cicero Fonder!
Liknande artiklar
 Veckobrev
 v.45 – Trump förlorar en stor del av sin politiska handlingsfrihet
 Noah Magnusson
 Veckobrev
 v.43 – Hur ser AI-finansieringen ut? Vi reder ut!
Noah Magnusson Veckobrev
 v.42 – Rapporter i antågande – höga förväntningar?
Noah Magnusson